Транспортный налог на электромобиль: как проверить расчёт и льготу
Транспортный налог на электромобиль зависит от регистрационных данных и правил региона за конкретный налоговый год. Общего освобождения всех электромобилей в России нет. Проверьте мощность в документах, условия льготы, период регистрации и расчёт в уведомлении.
Кто устанавливает налог и какие данные понадобятся
ФНС исчисляет налог физическому лицу по сведениям регистрирующих органов. Разъяснение ФНС от 6 октября 2026 года подчёркивает: отдельная льгота для электрического транспорта может вводиться регионом. Поэтому ответ «на электромобиль налога нет» без указания территории и периода неполон.
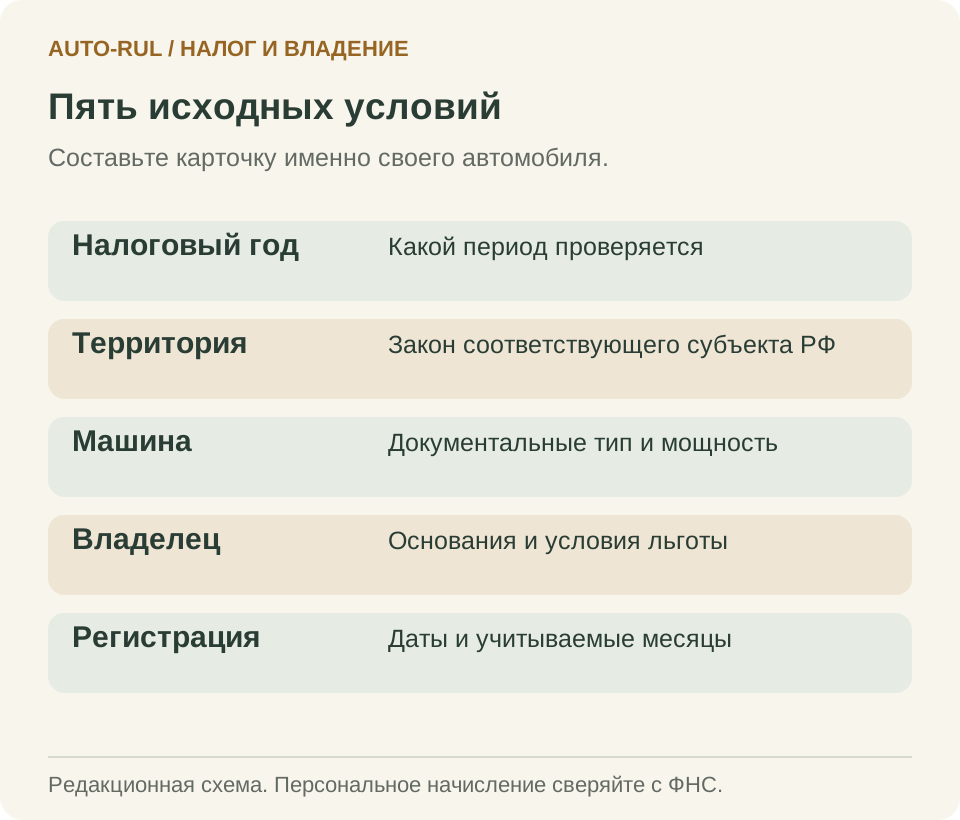
Соберите регистрационные документы, сведения о мощности и типе двигателя, даты регистрации и прекращения регистрации, уведомление за проверяемый период. Если льгота зависит от статуса владельца, подготовьте сведения о соответствующем основании. Для покупки заранее попросите документы выбранной машины: описание комплектации в объявлении недостаточно.
Ежегодный транспортный налог — отдельная статья стоимости владения. Его не заменяют платежи при ввозе, утилизационный сбор и расходы на зарядку. Если сравниваете два автомобиля, составьте для каждого собственную карточку, чтобы не перенести льготу или мощность одного на другой.
Какая мощность нужна для электромобиля
Не переносите в расчёт пиковую мощность из рекламы. В пояснении ФНС о мощности электрических и гибридных автомобилей указана максимальная 30-минутная мощность электродвигателя. Начисление опирается на сведения, поступившие от регистрирующего органа; самостоятельно выбранная цифра из каталога их не исправляет.
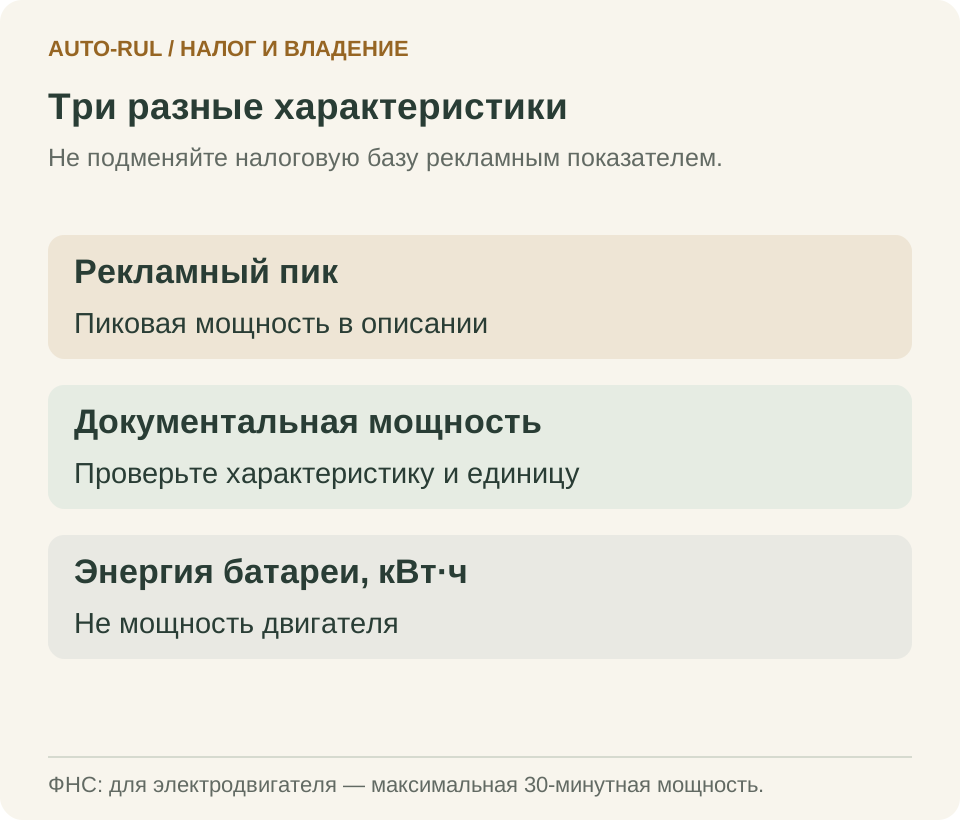
Проверьте, что сравниваете одну характеристику в одинаковых единицах. Киловатт описывает мощность, киловатт-час — энергию. Ёмкость батареи в кВт·ч не является мощностью двигателя. Если документы расходятся с уведомлением, отметьте оба значения и их источник; не округляйте число к удобному порогу льготы.
Практический запрос продавцу: «Покажите мощность и тип силовой установки в документах именно этого автомобиля». Затем сопоставьте данные с регистрационными сведениями и личным кабинетом ФНС. Уточняйте характеристику машины и ставку региона по своим источникам.
Как проверить льготу своего региона в сервисе ФНС
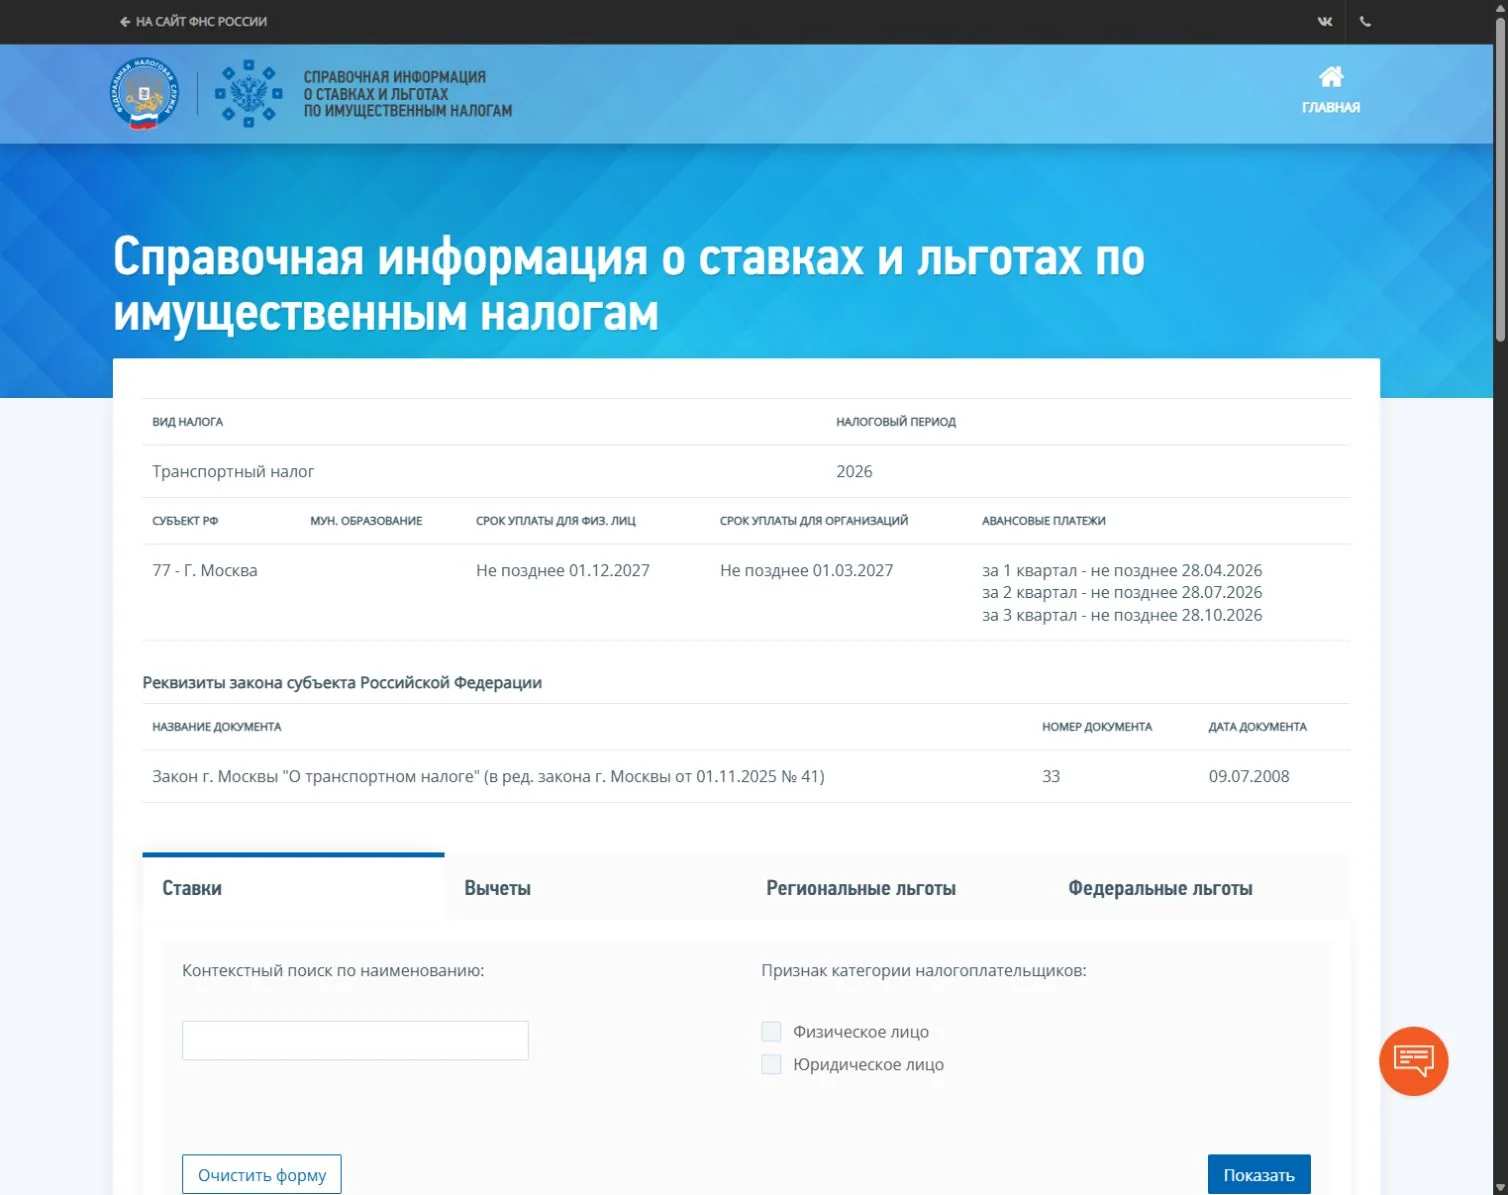
Откройте «Справочную информацию о ставках и льготах по имущественным налогам». Выберите транспортный налог, налоговый период и субъект РФ, нажмите «Найти». В карточке акта сопоставьте его редакцию, вкладку ставок и региональные льготы, категорию лица и условия применения. Этот маршрут проверен в браузере 23.10.2026 на Москве за 2026 год.
| Пункт проверки | Что сохранить |
|---|---|
| Период и территория | Год, субъект РФ, ссылка на карточку |
| Региональная норма | Закон, редакция, пункт и срок действия |
| Машина | Только электродвигатели или иная установка, ограничения |
| Владелец | Физлицо/организация, основание и условия |
| Применение | Выбор машины и льготы, документы, результат в уведомлении |
В Москве пункт 15 части 1 статьи 4 закона № 33 охватывает транспорт исключительно с электрическими двигателями; срок нормы в действующей редакции — до её утраты силы с 01.01.2030. Часть 2 регулирует выбор основания при нескольких льготах и применение без заявления при нескольких машинах. Проверьте её вместе с пунктом льготы; одного названия «электромобиль» для разбора уведомления недостаточно.
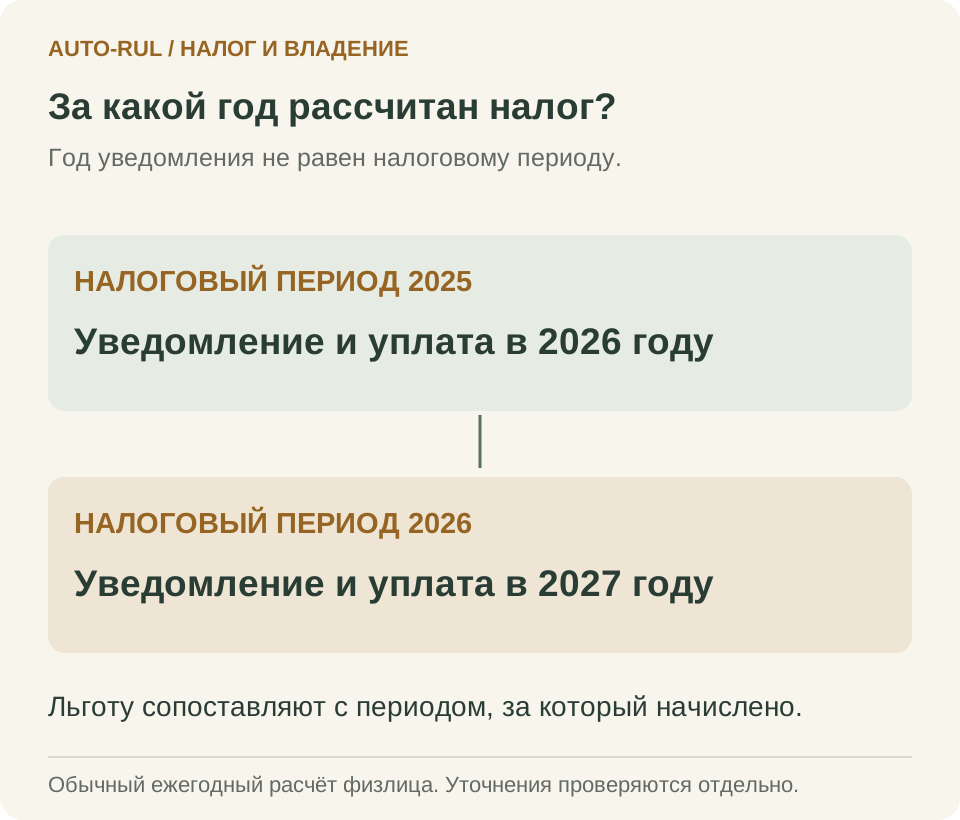
Петербург даёт показательный пример. УФНС от 16.10.2026 разделяет условия за 2025 год и новую льготу с 2026 года по статье 5-7-1 закона № 81-11. Для нового периода указаны только электрические двигатели независимо от мощности и места производства, с исключением дорогостоящих автомобилей, по которым действует повышающий коэффициент. Начисление за 2026 год придёт в 2027 году. Старую и новую норму нельзя смешивать в одной карточке.
Результат поиска сохраните с датой. Если сервис недоступен, оставьте статус «не проверено» и вернитесь к нему либо уточните основание в ФНС. Этот материал не является таблицей всех регионов: актуальный ответ нужен по вашей территории, году и автомобилю.
Полный год и месяцы регистрации: пример расчёта
Для простого случая без льгот и повышающего коэффициента ориентир: мощность в л.с. × ставка в рублях за л.с. × число учитываемых месяцев / 12. Полный год даёт множитель 1. Пункт 3 статьи 362 НК РФ связывает месячный коэффициент с регистрацией. Дату оплаты машины для него не подставляют.
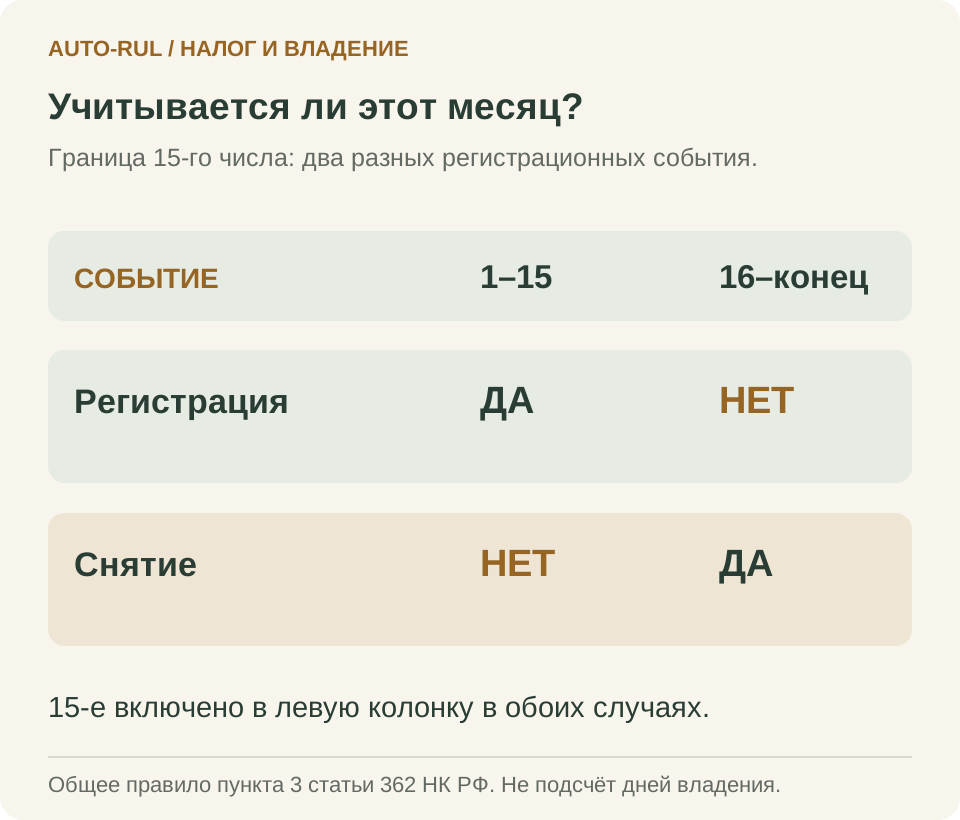
| Событие | Месяц учитывается | Месяц не учитывается |
|---|---|---|
| Регистрация | С 1-го по 15-е включительно | С 16-го до конца месяца |
| Снятие с регистрации | После 15-го числа | С 1-го по 15-е включительно |
Эту границу также поясняет ФНС на примерах регистрации. Не заменяйте её округлением по количеству дней. При изменении характеристик, возникновении льготы и иных специальных обстоятельствах расчёт требует дополнительных правил; приведённая ниже модель их не обрабатывает.
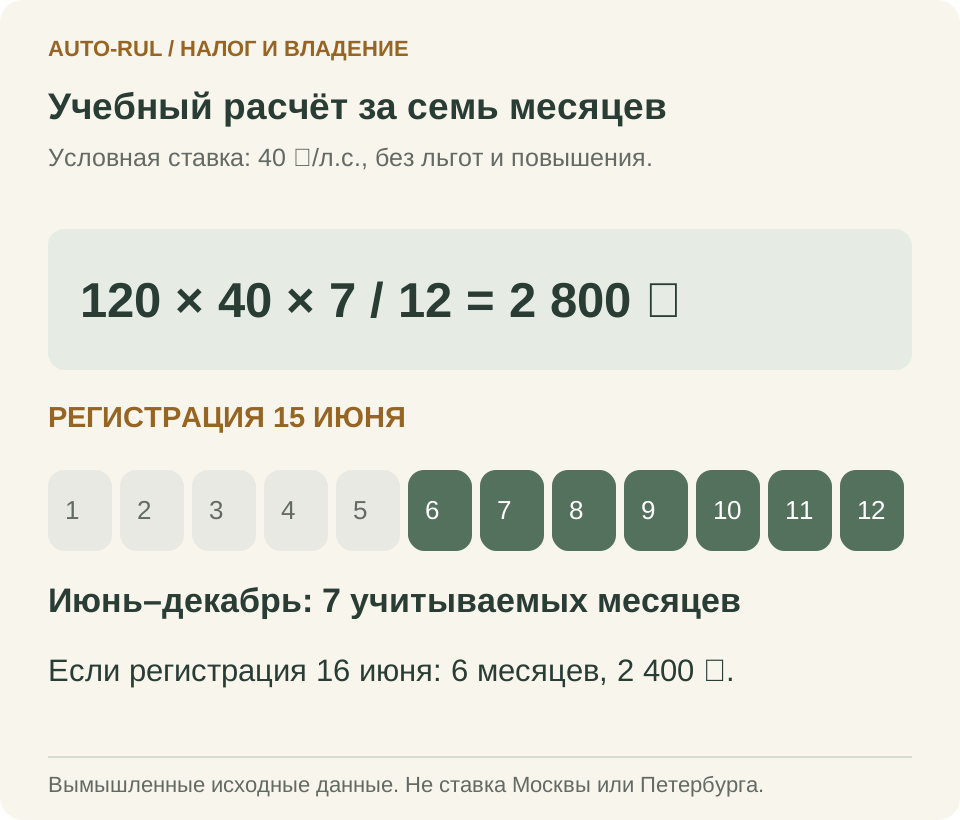
Условная машина имеет документальную мощность 120 л.с., условную ставку 40 ₽/л.с., льготы и повышающий коэффициент отсутствуют. Регистрация 15 июня, до конца года не прекращалась: июнь–декабрь, 7 месяцев. Получаем 120 × 40 × 7 / 12 = 2 800 ₽. При регистрации 16 июня осталось бы 6 месяцев: 2 400 ₽. Эти числа объясняют механику, не предсказывают начисление выбранной модели.
Изменить исходные данные в учебном расчёте. Введите уже проверенные мощность, ставку и месяцы. Форма не подбирает региональную норму, не определяет льготу и не рассчитывает дорогостоящие автомобили; официальный расчёт сверяйте с ФНС.
Электромобиль и гибрид: почему правила могут отличаться
Гибрид с ДВС не становится машиной исключительно с электродвигателями потому, что часть пути проходит на электричестве. Формулировка региональной льготы и устройство машины должны совпасть. Разобраться в типах поможет сравнение HEV, PHEV и BEV.
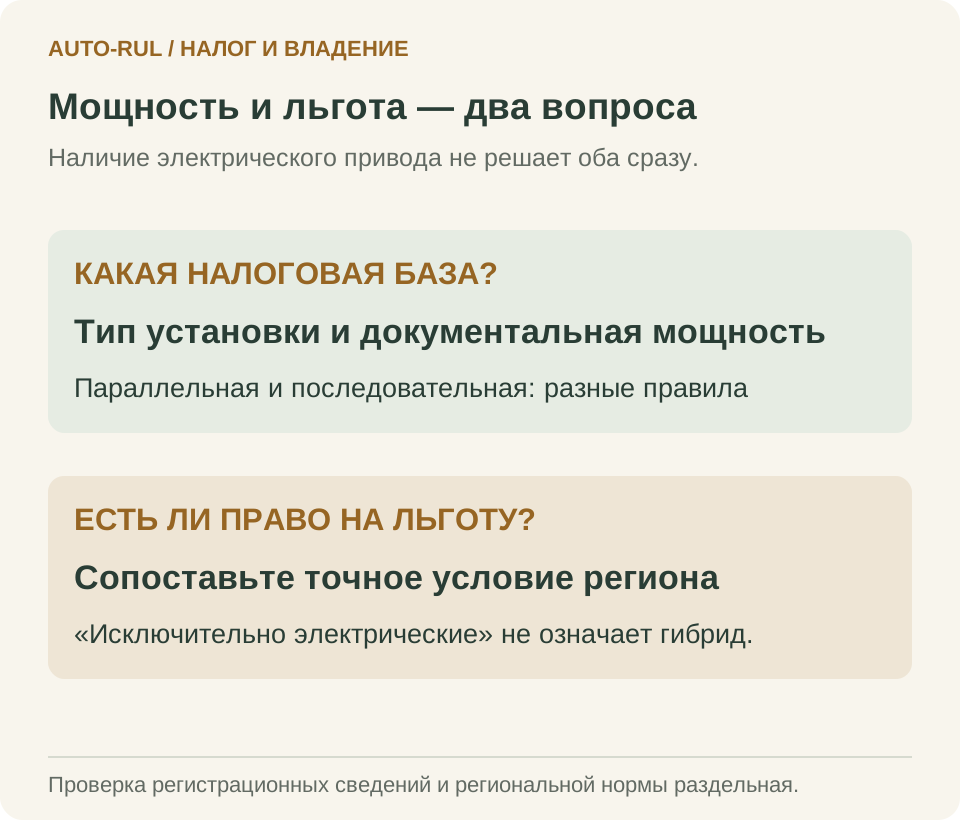
ФНС разграничивает комбинированные установки: у параллельной учитывают мощность ДВС и максимальную 30-минутную электрическую; у последовательной ДВС, который не связан механически с трансмиссией и вырабатывает электроэнергию, для этого расчёта не учитывается. Начисление всё равно основано на регистрационных сведениях. Правило о мощности не превращает гибрид в BEV для регионального освобождения.
Поэтому до покупки гибрида задайте два вопроса: какая мощность будет отражена в регистрационных данных и распространяется ли конкретное основание льготы на такую установку. Ответ по другой модели или по одной маркетинговой надписи «электро» не закрывает ни один из них.
Что делать с ошибкой в налоговом уведомлении
Сначала определите расхождение: год, объект, мощность, период регистрации, ставка или льгота. По маршруту ФНС для налогового уведомления можно сверить условия и обратиться с заявлением о льготе, если право есть, но оно не учтено. Для перерасчёта предусмотрен отдельный порядок пункта 8 статьи 362 НК РФ.
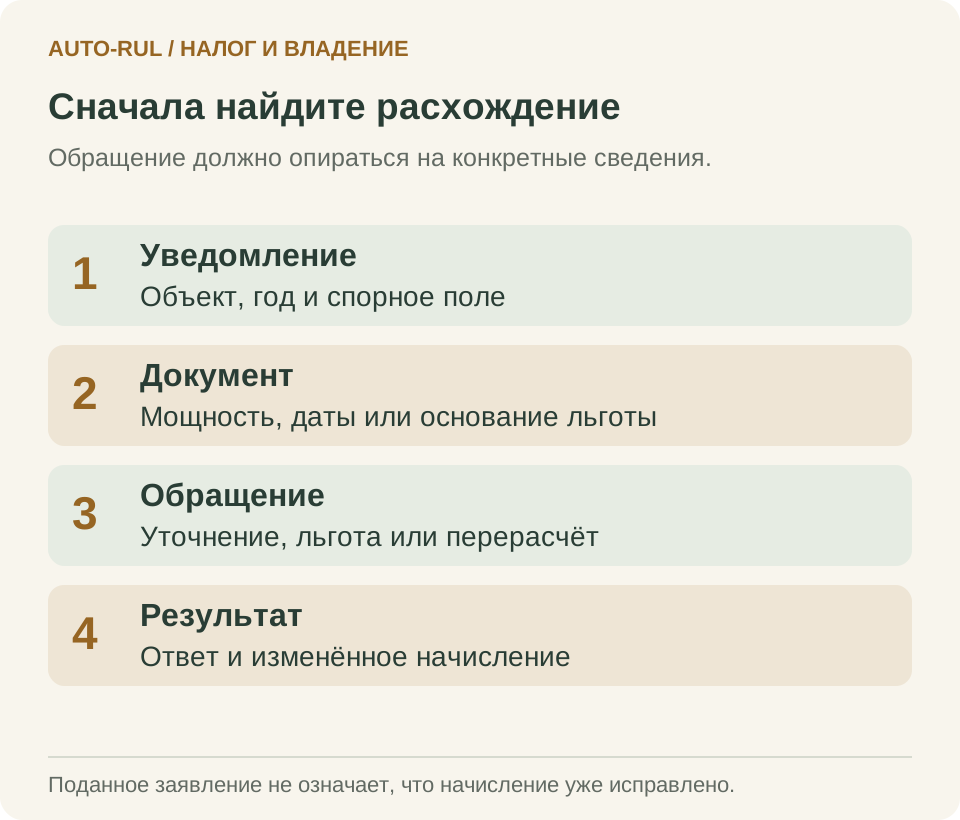
Подготовьте уведомление и год расчёта, регистрационные сведения, документы о спорной характеристике или датах, ссылку на норму льготы и подтверждение основания. В обращении покажите, какое поле расходится и на какой документ опираетесь. При ошибке в исходных регистрационных данных запросите их уточнение.
ФНС может запросить сведения у регистрирующего органа и провести перерасчёт при наличии основания. Подача обращения сама по себе не означает, что начисление уже изменено. Сохраните обращение, ответ и исправленный результат. Скачать список данных для сверки и обращения.
Частые вопросы
Нужно ли платить транспортный налог на электромобиль?
Проверьте налоговый год, региональную льготу и регистрационные данные. Всеобщего нулевого налога для электротранспорта по РФ нет; основания и условия различаются.
Какую мощность брать: рекламную или из документов?
Сверяйте документальную характеристику и сведения, полученные ФНС. Для электродвигателя разъяснения указывают максимальную 30-минутную мощность. Ёмкость батареи в кВт·ч не является мощностью.
Почему в уведомлении 2026 года не применена новая льгота с 2026 года?
Сначала посмотрите, за какой год начислен налог. Уведомление в 2026 обычно относится к 2025; новая норма может действовать только для периода 2026. Условия двух лет проверяются отдельно.
Гибрид тоже освобождён как электромобиль?
Нужно прочитать точную норму. Если основание требует исключительно электрические двигатели, наличие ДВС меняет соответствие условию. Определение мощности гибрида проверяется отдельно от льготы.
Учитывается ли месяц регистрации 15-го числа?
Да, по общему правилу месяц регистрации до 15-го включительно учитывается. Для снятия с регистрации граница другая: до 15-го включительно месяц не учитывается.
Что показывает учебный калькулятор?
Только мощность × введённая ставка × месяцы / 12 для простого случая без льгот и повышающего коэффициента. Он не определяет регион, налоговую базу по документам или право на освобождение.
Можно ли самому исправить мощность в уведомлении?
Зафиксируйте расхождение и документы, обратитесь за уточнением и при наличии оснований за перерасчётом. Изменение собственного черновика не изменяет регистрационные сведения или расчёт ФНС.
Официальные источники
- ФНС: сервис ставок и льготМаршрут проверен23.10.2026; карточка Москвы за2026: отдельная ссылка в тексте.
- Москва: закон №33 в действующей редакцииРед.01.11.2025,действует с01.01.2026;ст4п15 и ч2,срок нормы. Текст закона,без вторичного комментария.
- УФНС Петербурга: условия за2025 и202616.10.2026;ст5-7/5-7-1 закона81-11,исключение дорогостоящих автомобилей.
- ФНС: электрические автомобили и льготы06.10.2026,данные регистрации,региональные условия,уточнение начисления.
- ФНС: мощность электрического двигателя21.03.2025,максимальная30-минутная мощность.
- ФНС: параллельные и последовательные гибриды06.12.2024,разные правила мощности;начисление по регистрационным сведениям.
- НК РФ: статья362Действующая редакция на23.10.2026;п1–3,8. Будущие изменения2027 не применены к текущему периоду.
- ФНС: налоговое уведомление2026Проверка ставки,льготы и обращения. Не выполнялось персональное начисление или обращение.